
Елордалық клубтың бас директоры туған қаласының игілігіне қызмет етуге, спорт инфрақұрылымын дамытуға және спортты насихаттауға бағытталған нақты жоспарлары мен бастамалары бар екенін атап өтті.
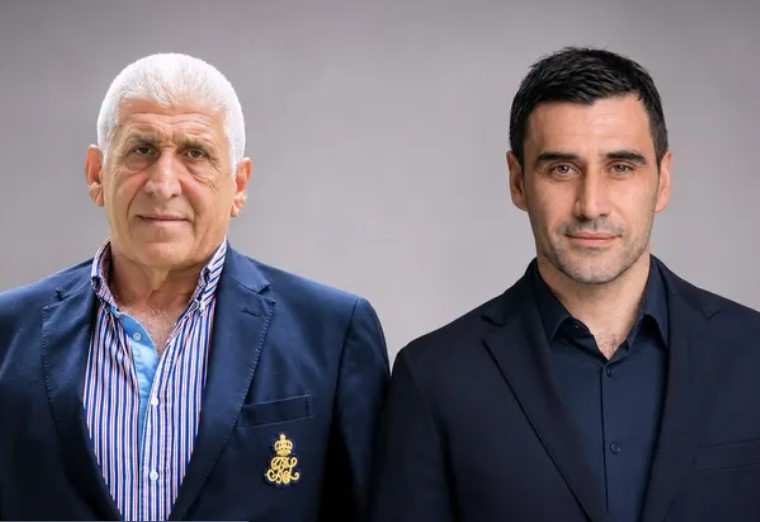
Сурет: Instagram/fcqyzyljar, Instagram/david_loriya
Давид Лория соңғы уақытта бұқаралық ақпарат құралдары мен әлеуметтік желілерде өзінің кәсіби қызметіне қатысы жоқ ақпарат таралып жатқанын айтты.
"Жарияланымдарда аталған клубтардың қызметіне де, онда баяндалған оқиғаларға да қатысым жоқ екенін атап өткім келеді. Сонымен қатар Қазақстан заңнамасында кінәсіздік презумпциясы қағидаты қолданылатынын еске салғым келеді. Оған сәйкес, адамның кінәсі заңда белгіленген тәртіппен дәлелденбейінше, оны кінәлі деп санауға болмайды", – деді ол.
Елордалық клубтың бас директоры туған қаласының игілігіне қызмет етуге, спорт инфрақұрылымын дамытуға және спортты насихаттауға бағытталған нақты жоспарлары мен бастамалары бар екенін атап өтті.
"Өзгерістердің қажеттігін айтып қана қоймай, футболдың дамуына нақты үлес қосуды маңызды санаймын. Өз қызметімде шынайы отансүйгіштікті, қоғам алдындағы жауапкершілікті және халық игілігі үшін еңбек етуге деген ұмтылысты әрдайым басшылыққа алдым әрі алдағы уақытта да осы ұстанымды сақтаймын. Менің ұстанымым өзгермейді: бірлесіп жұмыс істеуге және диалогқа дайынмын, жоспарларымды жүзеге асыруды жалғастырамын", – деп түйіндеді Давид Лория.
Агенттіктің мәліметінше, 72 жастағы Григорий Лория жалпы сомасы 414 млн теңгеден асатын бюджет қаражатын жымқыру және салық төлеуден жалтару фактілері бойынша күдікке ілінген. 2023 жылы футбол клубының қызметін қаржыландыруға жергілікті бюджеттен 1,7 млрд теңге бөлінген.
Тергеу нұсқасы бойынша, күдікті бас бухгалтермен және өзге де тұлғалармен сөз байласып, жалған қаржылық құжаттарды пайдаланған, жеке шоттарға негізсіз ақша аударуды ұйымдастырған. Сондай-ақ бухгалтерлік және салық есептілігіне көрінеу жалған мәліметтер енгізілуін қамтамасыз еткен. Атап айтқанда, салық декларацияларында қызметкерлердің табысы, еңбекақы төлеу қоры және ұйымның жылдық жиынтық табысы төмендетіліп көрсетілген.